斯科Cykeo官网


内容搜索
CONTENT SEARCH
点击搜索
— RFID读写器 | RFID通道门 | RFID手持机 | RFID通道机 —
内容搜索
CONTENT SEARCH
— RFID读写器 | RFID通道门 | RFID手持机 | RFID通道机 —
随着交通主管部门、汽车制造商、收费站运营商以及智慧城市建设方越来越多地采用射频识别(RFID)技术,用于车辆识别、门禁管控、交通治理以及提升运输效率,车辆 RFID 标签市场的发展势头持续走高。RFID 标签依靠无线电波实现无线识别,授权系统无需物理接触、人工核验,即可识别车辆。在政府与基建运营商优先布局互联出行、自动化交通体系的背景下,车辆 RFID 标签已经成为现代道路基础设施与智能交通网络的核心组成部分。
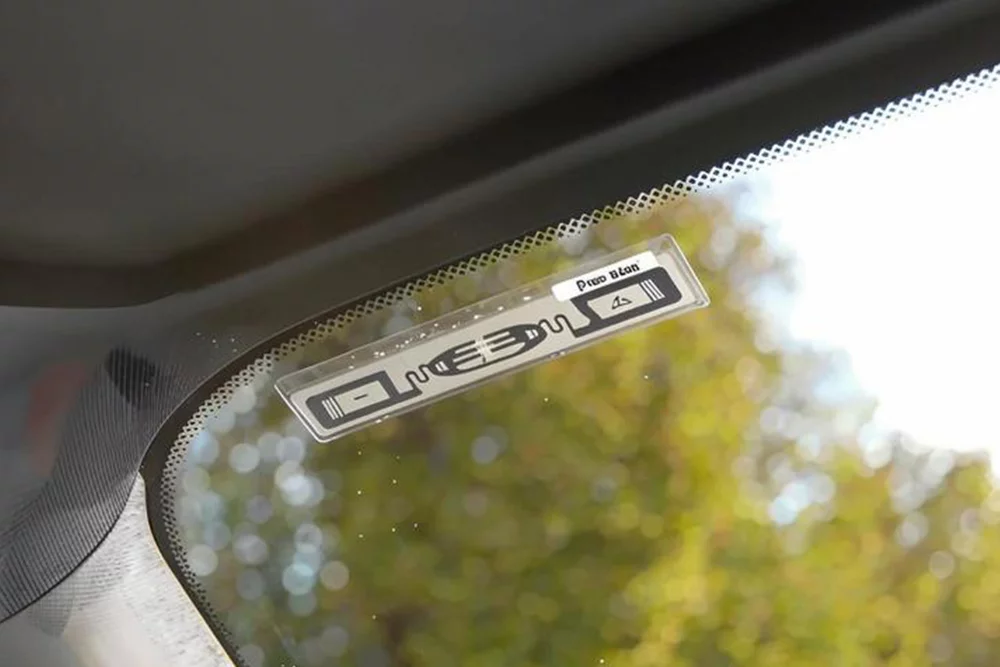
自动收费、车辆电子登记、停车场管理、车队监控以及合规监管需求不断增长,为 RFID技术服务商带来全新机遇。标签耐用性、识读稳定性、数据处理能力以及系统集成方案持续优化,进一步推动其在乘用车、商用车、公共交通车辆和摩托车领域落地应用。智慧城市基建投入也为车辆 RFID 标签市场赋能,高效的车辆追踪识别方案能够助力交通优化、拥堵治理,提升交通安全水平。
2025 年,全球车辆 RFID 标签市场规模为 8.836 亿美元,预计到 2033 年将达到 17.1 亿美元,预测期复合年均增长率(CAGR)为 8.6%。这一增长趋势,反映出自动识别技术在交通基建中的集成度不断提升,同时市场对高效收费系统、车辆身份核验、数字化交通管理方案的需求持续上涨。
高速公路、停车场、物流网络、商用车队以及公共交通设施持续部署 RFID 系统,支撑市场规模扩张。交通生态走向数字化,RFID 标签能够实现更快的车辆识别、减少人工介入,保障运营流程稳定。政策合规要求、基础设施升级改造叠加 RFID 性能迭代,将在预测周期内持续拉动市场增长。
无源 RFID 标签是主流技术品类,依靠无需电池供电、性价比高的优势,适合大规模落地。结构简单、后期维护成本低,非常适合车辆基数庞大的交通场景。亚太地区领跑区域市场,占有约 34% 的市场份额,驱动力来自智慧城市落地、交通基建扩容以及机动车保有量增长。
交通运营方需要可靠、可规模化、低成本的车辆识别方案,带动车辆 RFID 标签需求上涨。传统车辆核验方式往往依靠人工查验、线下手续,耗时更长、运营成本更高。RFID 技术可在指定卡口自动识别车辆,提升通行效率与基础设施利用率。
电子不停车收费是主要需求来源,各地交通部门持续升级收费站基础设施。RFID 车辆标签支撑电子扣费业务,减少人工收费环节,提升收费站通行效率。电子收费项目与跨区域互通方案不断落地,带动配套 RFID标签、读写器设备与软件系统投入。
合规监管也是重要需求推手。各国交通管理部门逐步推行车辆电子识别、登记核验、线上执法流程。RFID 系统可以帮助授权机构识别登记车辆,并将车辆数据接入交通管理平台,同时满足数据保护与安全规范要求。
商用车与车队管理同样推动技术普及。物流企业、配送服务商、公交运营方、工业车队需要高效追踪车辆动线、厂区通行权限。RFID 标签可实现闸口自动放行、车辆调度、停车场授权、车队身份识别。企业追求运营可视化、降低行政工作量,带动高稳定性 RFID 识别基础设施需求。
技术迭代持续影响采购决策。读写器灵敏度、天线设计、标签结构、集成方案优化,提升复杂环境下的识别表现。高速通行、不同天气条件、多标签密集场景下稳定识读,是交通应用的核心指标。能够兼顾性能与价格优势的厂商,将在市场扩张中抢占先机。
智慧城市与智能交通项目扩容,是车辆 RFID 标签市场重大机遇。各地政府持续投入数字化基建,优化交通调度、车位利用、道路安全与城市出行体验。RFID 车辆识别方案可以把实体交通资产接入数字化监控管理平台。
一体化收费与出行解决方案拥有广阔前景。交通网络逐步走向自动支付、通行权限一体化管理,RFID厂商可以配套提供标签、嵌体、读写器以及系统集成服务。标签厂商、收费方案供应商、车企、基建运营商协同合作,能够加快落地速度,提升跨场景兼容性。
商用车队数字化是另一高潜力赛道。拥有大量车辆资产的企业,需要简化车辆准入核验、资产识别,保障车辆在仓库、分拨中心、工业园区、物流枢纽顺畅通行。面向严苛工况设计、支持高频次使用的 RFID 标签,催生定制化产品与一体化识别方案机会。
产品创新是厂商巩固市场地位的关键。生产一致性、天线性能、识读准确率、环境耐受性、标签集成工艺的升级,能够匹配各类场景需求。可以规模化稳定供货、控制生产成本的厂商,在大型交通项目中更有竞争力。
新兴出行模式,也为 RFID 和互联出行平台、车辆电子档案、自动通行管理系统融合创造机会。但想要释放这部分潜力,有赖于跨设备互通标准、基建投入、安全防护体系,以及厂商满足各地法规、运营要求的能力。
车辆 RFID 标签市场参与者主要是 RFID 嵌体、标签材料、识别技术供应商与规模化生产企业。竞争焦点集中在产品稳定性、生产品质、定价、定制能力、技术服务,以及承接大型交通基建项目的能力。能够稳定保障标签性能、具备成熟产线的厂商,更容易拿下高速收费网、车辆登记系统、商用车队项目订单。
艾利丹尼森(Avery Dennison Corporation)是行业头部企业,依托规模化嵌体生产能力、稳定品质与现场识读一致性占据优势,适合海量标签部署、长期稳定运行的交通网络场景。稳定的量产能力和可靠识别效果,降低项目落地难度,维系长期客户合作。
市场参与者持续研发新品,提升和不同读写设备、频段、车载环境、基建方案的适配能力。能够针对特殊工况定制标签,是重要差异化优势,尤其适合高车流场景、高耐用要求的识别项目。
RFID 厂商、集成商、交通技术服务商、基建运营商开展战略合作,也是提升竞争力的方式。合作模式助力一体化方案落地、缩短工期,帮助企业开拓区域市场。随着普及率提升,厂商重点发力规模化生产、品质管控、场景化定制和技术服务,把握市场红利。
亚太地区占有约 34% 市场份额,位居全球第一。智慧城市落地、机动车保有量高、交通基建持续扩建是核心驱动力。庞大的汽车基数,叠加自动交通管理需求,推动 RFID 在高速收费、停车场、商用车队、公交网络普及。基建数字化升级,持续拉动区域需求。政府主导的出行项目、高速基建投入,给标签厂商带来大规模供货机会。车流持续增长,倒逼运营方采用自动化车辆识别方案。城市交通数字化建设推进,高性价比 RFID 标签的需求会随基建同步增长。
北美市场的核心应用集中在电子收费、车队识别、停车场管理、出入口管控。交通设施更新、车辆快速通行需求支撑 RFID 识别系统落地。跨系统互通、复杂气候下稳定识读,是北美项目重点考量因素。
欧洲市场机遇来自交通数字化、车辆通行管控、公共与私人出行基建升级。需求源于高效交通调度、自动识别方案,以及和现有交通管理平台对接的能力。能够满足当地技术规范、适配多类基建场景的厂商,会持续受益。
拉美、中东和非洲地区伴随交通网络、高速设施、物流园区、城市智慧基建发展,拥有增长潜力。机会集中在电子收费项目、车队管理、智慧基建投资。但这些区域的普及速度,取决于基建配套、资金规划、法规体系以及兼容 RFID 系统的供给情况。
车辆 RFID 标签市场按照技术类型、频段、车辆类型、地理区域划分,覆盖各类交通场景需求。
交通系统持续普及自动识别、电子收费、数字化互联基建,车辆 RFID 标签市场将保持正向增长。市场规模预计从 2025 年 8.836 亿美元增长至 2033 年 17.1 亿美元,复合年均增长率 8.6%,稳定可靠、可规模化、低成本的车辆识别方案需求持续上涨。
无源 RFID 标签依旧是市场核心主力,无电池、低成本的特点支撑大规模推广。同时标签设计、读写设备性能、系统集成持续迭代,带动全频段、全车型产品线升级。识读稳定性、耐候性、和现有设施兼容能力,依旧是项目落地的关键。
智慧城市、电子收费网络、商用车队管理系统、数字化交通服务持续扩容,在成熟市场与新兴市场持续释放需求。亚太 34% 的市场占比,凸显基建与机动车规模对区域市场的拉动作用。
市场参与者仍需要应对落地成本、跨系统互通、环境适应性、数据安全、各地合规要求等挑战。兼顾量产规模、稳定品质、场景化创新的企业,才能适配持续变化的客户需求。整体来看,交通自动化、政策落地、基建投入、RFID 技术迭代,将共同决定车辆 RFID 标签市场未来走向。

RFID智能柜市场正进入稳定增长阶段。报告围绕RFID智能柜市场规模、产品类型、技术路线、应用行业及区域分布展开分析,系统梳理2025–2033年全球与亚太市场的发展趋势、驱动因素、成本约束及主要参与者变化。
查看全文
全球医疗资产管理市场预计在2025年将达到343亿美元,预计将显著增长,到2034年将达到2847亿美元,复合年增长率为26.5%。这一增长得益于对实时定位系统(RTLS)、支持RFID追踪解决方案以及医院和医疗机构高效医疗设备管理的需求增长。
查看全文
这些微型 RFID 标签的优势显而易见:它们可以以传统 RFID 无法实现的方式使用。例如,它们可以用来制造智能尘埃,智能尘埃由分散在环境中的微型 RFID 传感器网络组成,用于收集数据。这种智能微尘具有广泛的潜在应用,从监测环境状况到追踪动物活动。
查看全文
2024年RFID血液监测系统全球销售额估计为1.274亿美元,预计到2034年将达到2.347亿美元。预计2024年至2034年间销售额将以6.30%的复合年增长率增长。2023年RFID血液监测系统产生的收入为1.198亿美元。预计该行业2024年同比增长率为6.34%。
查看全文客户经理
联系电话:199-2531-4483
联系客户经理咨询,一站式服务